Dal 2021 i pagamenti con POS potrebbero valere anche ai fini fiscali
Il Decreto Fiscale 2020 sta introducendo modifiche su cui è bene essere preparati. L’obbligo dal 1° gennaio 2020 di utilizzo del Registratore Telematico per la certificazione dei corrispettivi dopo solo un anno potrebbe risultare alleggerito.
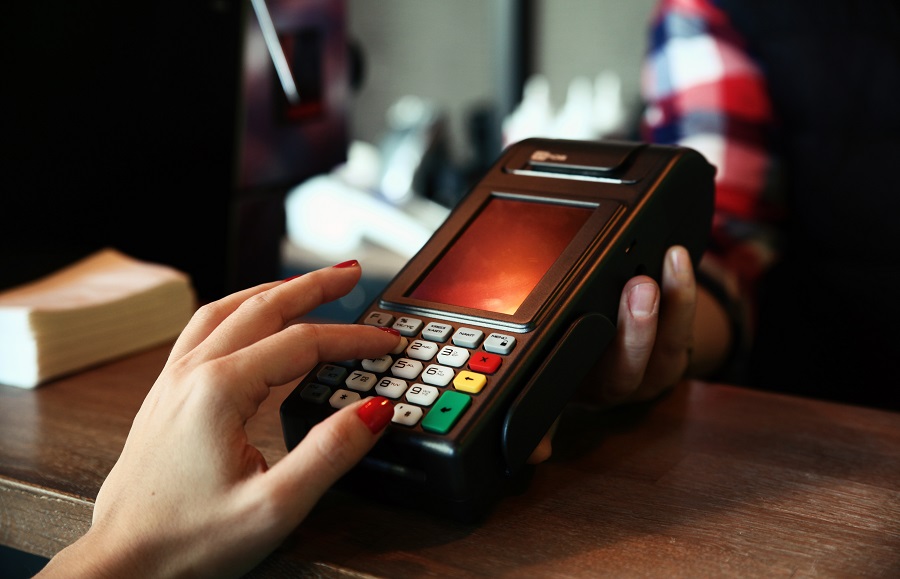
Un emendamento al decreto fiscale 2020, approvato dalla Commissione Finanze della Camera nella seduta del 28 novembre 2019 prevede infatti che dal 2021 i soggetti che incassano tramite POS i corrispettivi delle cessioni di beni e delle prestazioni di servizi, ossia adottano sistemi evoluti di incasso – attraverso carte di debito e di credito e altre forme di pagamento elettronico- possono assolvere mediante tali sistemi all’obbligo di memorizzazione elettronica e di trasmissione telematica all’Agenzia delle Entrate dei dati relativi ai corrispettivi giornalieri poiché questi strumenti di pagamento permettono la memorizzazione, l’inalterabilità e la sicurezza dei dati.
In sintesi, l’utilizzo di tali sistemi di incasso dovrebbe esonerare dalla trasmissione dei corrispettivi con le tradizionali modalità.
Si tratta di una norma che dovrà essere resa definitiva e operativa nel testo del decreto convertito in legge e pubblicato in Gazzetta Ufficiale e in un provvedimento dell’Agenzia delle Entrate, quindi il suo iter non è ancora certo al 100%, ma vale la pena fare chiarezza sull’argomento perché sorge un dubbio legato alla sua effettiva valenza. Sarà esonerato solo chi incassa tutti i corrispettivi con il POS, nel rispetto dei suddetti requisiti tecnici, oppure l’esonero può essere parziale ovvero connesso solo ai corrispettivi incassati tramite POS?
Al momento non è chiaro, dovrà fornire maggiori spiegazioni un provvedimento del direttore dell’Agenzia delle Entrate che definirà le informazioni da trasmettere, le regole tecniche, i termini per la trasmissione telematica e le caratteristiche tecniche dei sistemi evoluti di incasso di cui si discute.